3%-os lakáshitel: kinek jó, mikor éri meg? – Beszélgetés Toman Róberttel (Raiffeisen Bank)
Ebben a podcastban Toman Róberttel (Raiffeisen Bank) helyre tesszük a 3%-os lakáshitelt: kinek és mikor éri meg, hogyan kombinálható a piaci hitellel, és milyen buktatókat érdemes elkerülni.
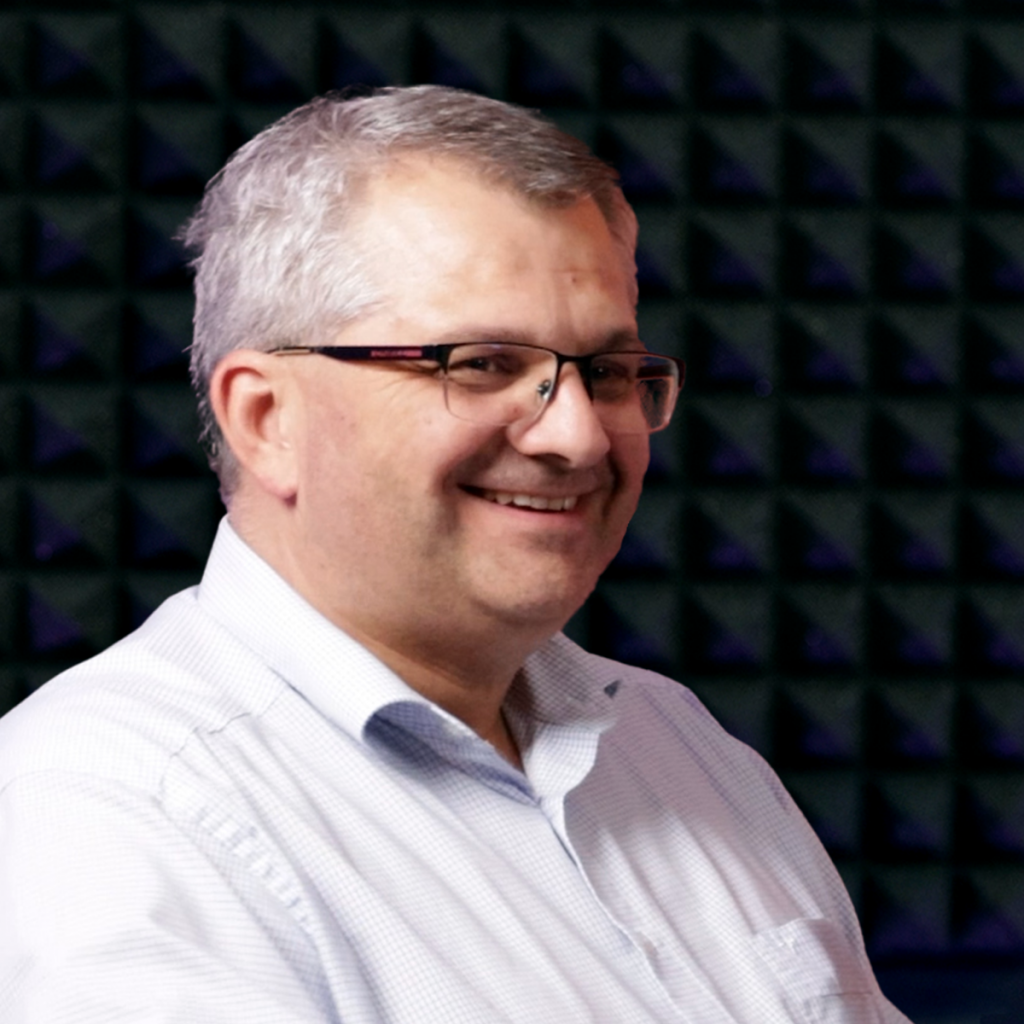
Lakásvásárlás előtt állsz, és nem látod tisztán, a 3%-os konstrukció vagy a piaci hitel passzol jobban? Ebben az epizódban Toman Róberttel (Raiffeisen Bank) szétszálazzuk a döntési helyzeteket: mikor előnyös a támogatott kamat, mikor rugalmasabb a piaci megoldás, és milyen lépésekkel érdemes készülni, hogy átlátható legyen az egész folyamat.
Ki a vendég?
Toman Róbert, a Raiffeisen Bank lakossági hitelezésért felelős vezetője.
Kiemelhető gondolat
„A helyes hitelstratégia nem a kamatszámmal indul, hanem azzal, hogy mennyire stabil a pénzáramod és mekkora kockázatot vállalsz szívesen.”
Miről beszélgetünk?
- A 3%-os hitel realitásai: igénylői kör, tipikus összegek, ügymenet.
- Támogatott vs. piaci hitel: mikor melyik jobb választás az élethelyzet és a kockázattűrés alapján.
- Kombinációk okosan: adósságrendezés, JTM-keretek, építés kontra vásárlás.
- Felújítás és „zöld” célok: hogyan illeszthetők a támogatásokhoz.
- Lépésről lépésre folyamat: előminősítés → értékbecslés → szerződéskötés → bejegyzés → folyósítás.
- Tipikus buktatók és elkerülésük: hol lassul be egy ügylet, és mivel gyorsítható.
Kinek szól?
Első lakásvásárlóknak, építkezőknek és azoknak, akik már rendelkeznek hitellel, de átgondolnák, hogy a 3%-os lehetőség vagy a piaci konstrukció illeszkedik-e jobban a céljaikhoz.
Hasznos jegyzetek
- Előkészítés: jövedelemigazolás, megfelelő önerő, ingatlanparaméterek és KHR-státusz időben egyeztetve.
- Kockázat és stabilitás: futamidő, kamatrögzítés, vésztartalék, biztosítások.
- Kombinációs lehetőségek: mikor és hogyan érdemes a támogatott és piaci hiteleket együtt alkalmazni.
- Adminisztratív sorrend: teljes dokumentáció → gyorsabb bírálat → kevesebb hiánypótlás.
Fedezd fel a Banknavigator pénzügyi podcastjeit és videóit – tanulj, inspirálódj, hozd ki a legtöbbet a pénzügyeidből! Iratkozz fel YouTube csatornánkra!
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.