Széchenyi Likviditási Hitel MAX+ készletre: mikor gyorsítja a növekedést, és mikor köt le túl sok pénzt?
A kedvezményes likviditási hitel akkor teremt üzleti értéket, ha a készlet gyorsan fordul és megfelelő fedezetet termel. Lassú értékesítésnél ugyanaz a forrás a működőtőke-ciklust nyújthatja meg és növelheti a finanszírozási függőséget.
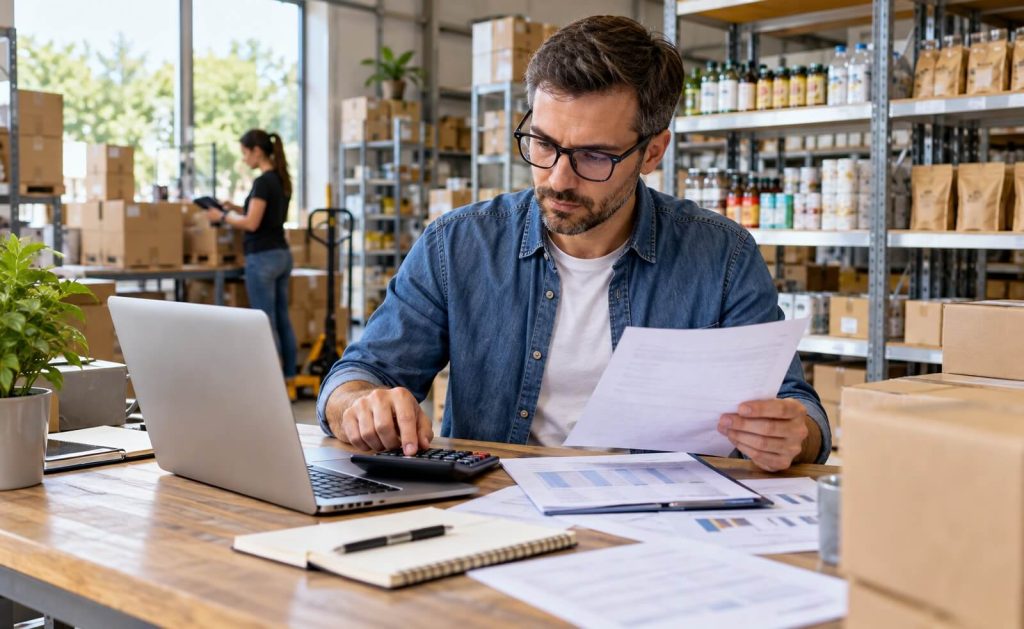
A készletfinanszírozás könnyen összetéveszthető a növekedés finanszírozásával, pedig a kettő csak akkor esik egybe, ha a megvásárolt áru megfelelő sebességgel pénzzé is válik. A Széchenyi Likviditási Hitel MAX+ kedvezményes vállalati forrást adhat a működés finanszírozására, de az olcsóbb hitel sem teszi nyereségessé a lassan forgó vagy túlméretezett készletet. A döntésnél ezért nem az a fő kérdés, hogy a cég hozzájut-e a forráshoz, hanem hogy a finanszírozott készlet milyen nettó cash-flowt termel a futamidő alatt. Egy hibás beszerzési döntés támogatott kamat mellett is likviditási csapdává válhat.
A készlet akkor finanszírozza a növekedést, ha gyorsabban fordul meg, mint a hitel költsége felhalmozódik
A Széchenyi Likviditási Hitel MAX+ jellegéből adódóan működési és likviditási célokra használható finanszírozási eszköz, ezért készletbeszerzésnél is releváns lehet. A gazdasági logika azonban nem a hitel kamatával kezdődik, hanem a készlet forgási sebességével. Ha a vállalkozás olyan árut vásárol, amely rövid idő alatt értékesíthető és megfelelő árrést termel, a hitel ideiglenesen áthidalja a beszerzés és a vevői pénzbeérkezés közötti finanszírozási rést. Ilyenkor a kölcsön nem tartós veszteséget fed, hanem időben előrehozza a működőtőkét. A hitelből finanszírozott készlet akkor egészséges, ha a realizált árrés meghaladja a finanszírozás és a készlettartás teljes költségét.
A készlet valódi költsége ugyanis jóval magasabb lehet a beszerzési árnál. A raktározás, biztosítás, selejt, leértékelődés, lopási kockázat, logisztika és az eladatlan áru alternatívaköltsége mind csökkenti a beruházás megtérülését. Egy kedvező kamatozású likviditási hitel papíron olcsó forrásnak tűnhet, de ha a készlet hat hónap helyett tizennyolc hónap alatt fordul meg, a finanszírozási előny jelentős része eltűnhet. A készletfinanszírozás megtérülését ezért nem egyszerűen bruttó árréssel, hanem évesített készletforgási hozammal érdemes értékelni. A lassú forgás strukturális kockázatot jelent, mert a hitel törlesztése időben elválhat az értékesítésből származó pénzbeáramlástól.
Tipp: a hitelkérelem előtt célszerű termékcsoportonként megvizsgálni, hány nap alatt fordul meg a készlet, mekkora árrést termel, és mekkora része igényel rendszeres leárazást. Egy vállalkozás teljes készletállománya jó mutatókat mutathat úgy is, hogy néhány termék hónapokra leköti a forgótőkét. A finanszírozást elsősorban a gyorsan mozgó, kiszámítható keresletű árukhoz érdemes igazítani. Szezonális terméknél külön stresszteszt szükséges arra az esetre, ha az értékesítés a tervhez képest késik. A hitelből megvásárolt készletnek nemcsak nyereséget kell termelnie, hanem időben is vissza kell hoznia a befektetett tőkét.
Széchenyi Likviditási Hitel MAX+ - promóció - Széchenyi Likviditási Hitel MAX+
 Érdekel
Az alacsonyabb kamat nem oldja meg a működőtőke hibás szerkezetét
A kedvezményes finanszírozás egyik tipikus mellékhatása, hogy a vállalkozás nagyobb készletet vállal, mint amennyit saját forrásból indokoltnak tartana. Ez rövid távon növekedési lehetőségnek tűnhet, különösen akkor, ha a beszállító volumenengedményt ad vagy átmeneti áremelkedés várható. A nagyobb rendelés azonban csak akkor javítja a jövedelmezőséget, ha az egységár-megtakarítás nagyobb, mint a készlettartás, a finanszírozás és az értékvesztés többletköltsége. Ellenkező esetben a kedvező beszerzési ár valójában készletfelhalmozást finanszíroz. A hitel így nem gyorsítja, hanem lassítja a nettó cash-flow felszabadulását.
A banki bírálat ugyanakkor más logikát követ, mint a vállalkozás belső megtérülési számítása. A finanszírozó az adósságszolgálati képességet, a múltbeli eredményességet, a számlaforgalmat, a hitelmúltat és a meglévő kötelezettségeket értékeli. A vállalkozás akkor is kaphat finanszírozást, ha az adott készletbeszerzés gazdaságilag csak alacsony megtérülést hoz. A hitelképesség tehát nem bizonyítja, hogy a beruházás jó. Ez a különbség bírálati sarokkő a KKV számára: a bank azt vizsgálja, visszakapja-e a pénzét, a cégvezetőnek pedig azt kell vizsgálnia, marad-e megfelelő hozam a hitel és a működési költségek után.
Fontos: a kedvezményes kamatot nem szabad összekeverni az ingyenes forrással. A hitelhez kapcsolódó díjak, garanciális költségek, számlavezetési feltételek vagy egyéb banki kötelezettségek a teljes finanszírozási költség részei lehetnek, ezért az éves tényleges teher magasabb lehet a névleges kamatnál. A döntésnél a teljes finanszírozási költséget kell a készleten elérhető fedezethez viszonyítani. Ha az árrés néhány száz bázisponttal haladja csak meg a finanszírozási és készlettartási költséget, a projekt érzékennyé válik egy kisebb árengedményre vagy keresletcsökkenésre. A támogatott konstrukció előnye akkor marad meg, ha a működési modell önmagában is megfelelő jövedelmezőséget termel.
A likviditási puffer dönti el, hogy a hitel véd vagy függőséget épít
A készletfinanszírozás egyik legnagyobb veszélye, hogy a vállalkozás a rendelkezésre álló teljes hitelkeretet működőtőkének tekinti. Ilyenkor a cég látszólag erős készletpozícióval rendelkezik, miközben a bankszámlán alig marad szabad likviditás. Egy gyengébb hónap, később fizető vevő vagy váratlan adókötelezettség gyorsan fizetési nyomást okozhat. A készlet könyv szerinti értéke ilyenkor nem jelent azonnal felhasználható pénzt. A vállalkozás likviditását ezért nem a raktárban lévő áru, hanem a szabad pénzeszköz és a rövid időn belül beérkező cash-flow védi.
A kockázat akkor fokozódik, ha a készletet rövid távú hitelből finanszírozzák, miközben annak értékesítési ciklusa hosszabbodik. Ez finanszírozási anomáliát hoz létre: a kötelezettség lejárati szerkezete gyorsabb, mint az eszköz pénzzé válása. Ha a hitelt csak újabb hitellel vagy folyamatos megújítással lehet fenntartani, a vállalkozás fokozatosan finanszírozási függőségbe kerülhet. Egy növekvő árbevétel mellett is romolhat a helyzet, ha a vevőállomány és a készlet gyorsabban nő, mint a működésből származó szabad pénz. A növekedés ezért csak akkor egészséges, ha a működőtőke-ciklus nem nyeli el tartósan a megtermelt cash-flowt.
A hitel előtörlesztési vagy részleges visszafizetési lehetősége szintén érdemi döntési tényező lehet. Ha a készlet a vártnál gyorsabban értékesül, gazdaságilag indokolt lehet a fölös likviditásból csökkenteni a fennálló tartozást, feltéve hogy a szerződéses költségek ezt nem teszik aránytalanná. A cégnek azonban nem célszerű minden felszabaduló pénzt automatikusan előtörlesztésre fordítania, ha ezzel megszűnik a működési tartaléka. A megfelelő likviditási puffer a bérfizetés, adók, beszállítói számlák és váratlan kiadások fedezetére szolgál. A hitelállomány csökkentése csak a működési biztonság megtartása után indokolt.
A gyakorlati döntési menetrend első lépése a finanszírozandó készlet forgási idejének és várható fedezetének meghatározása. A vállalkozásnak külön kell kiszámítania a beszerzés árát, a készlettartás teljes költségét, a finanszírozási terhet és a várható értékesítési árrést. Ezután legalább egy gyengébb forgatókönyvet is célszerű modellezni, amelyben az értékesítés késik, az árengedmény nő vagy a vevők lassabban fizetnek. Ha ebben az esetben is pozitív marad a nettó cash-flow, a hitel növekedési eszközként működhet. Ha viszont már mérsékelt értékesítési lassulás mellett újabb finanszírozásra lenne szükség, a készletmennyiséget érdemes csökkenteni. A hitelösszegnek a készlet valós forgási képességéhez kell igazodnia, nem a bank által maximálisan elérhető kerethez.
A következő ellenőrzési pont a finanszírozás folyósítása után következik, amikor a tényleges készletforgás összevethető az eredeti tervvel. A lassabban mozgó termékeket időben kell azonosítani, mert a késői leárazás gyakran nagyobb veszteséget okoz, mint a korai árkorrekció. A szabad hitelkeretet nem célszerű automatikusan újabb készletre fordítani pusztán azért, mert rendelkezésre áll. A vállalkozásnak minden új beszerzésnél ugyanazt a megtérülési és cash-flow tesztet kell alkalmaznia. Ha a készletállomány nő, miközben a működési pénztermelés nem javul, a további hitellehívás helyett a forgási sebességet indokolt helyreállítani. A Széchenyi Likviditási Hitel MAX+ akkor támogatja érdemben a növekedést, ha a finanszírozott készlet gyorsabban termel pénzt, mint ahogyan a hitel és a készlettartás költsége felhalmozódik.
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.