Cofidis kölcsön váratlan kiadásra: hogyan kerülheted el, hogy a gyors megoldás tartós teherré váljon?
Egy sürgős kiadás finanszírozásánál a gyors hitelbírálat csak az egyik döntési szempont. A biztonságos konstrukciót a szükséges hitelösszeg, a futamidő, a teljes visszafizetés és a háztartás tartalékainak együttes vizsgálata határozza meg.
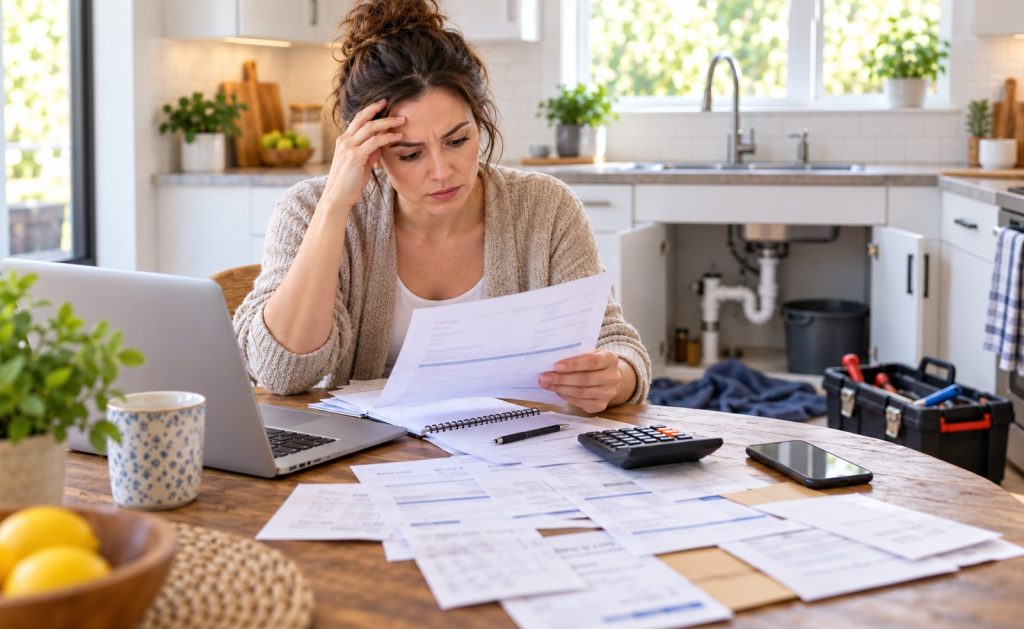
Egy váratlan autójavítás, sürgős egészségügyi kiadás vagy háztartási meghibásodás könnyen olyan helyzetet teremthet, amikor a gyorsan elérhető személyi kölcsön racionális megoldásnak tűnik. A Cofidis kölcsön fedezet nélkül, viszonylag gyors ügyintézéssel teremthet finanszírozási lehetőséget, de a gyorsaság nem csökkenti a többéves törlesztési kötelezettség pénzügyi súlyát. A rövid távú likviditási probléma akkor alakulhat át tartós teherré, ha az igénylő a szükségesnél nagyobb összeget választ, túl hosszú futamidővel csökkenti a havi részletet, vagy nem hagy megfelelő likviditási puffert a törlesztés mellett. A döntést ezért a THM, a teljes visszafizetés, a futamidő és a háztartás jövőbeni nettó cash-flow-ja alapján indokolt meghozni.
A gyors hitel csak akkor működik jól, ha a probléma valóban átmeneti
A váratlan kiadás finanszírozásánál először azt kell elkülöníteni, hogy egyszeri likviditási hiányról vagy tartós költségvetési deficitről van-e szó. Egy egyszeri javítás vagy sürgős beszerzés mögött állhat stabil jövedelmű háztartás, amely átmenetileg nem rendelkezik elegendő szabad megtakarítással. Egészen más kockázatot jelent, ha a hitelből rendszeres megélhetési költség, lakbér, rezsi vagy más fennálló tartozás törlesztése történne. Ebben az esetben a személyi kölcsön nem megszünteti a problémát, hanem új fix havi kötelezettséget épít a már eleve feszes költségvetésbe. A finanszírozás akkor tekinthető fenntarthatónak, ha a hitel oka egyszeri, miközben a törlesztőrészletet a normál havi jövedelem hosszabb távon is képes kitermelni.
A banki hitelbírálat és a háztartási biztonság nem ugyanazt a határt jelenti. A JTM korlát jogszabályi maximumot szabhat a jövedelemhez viszonyított hiteltehernek, de attól, hogy az igénylő a szabályozási és banki bírálati küszöb alatt marad, még nem következik, hogy a vállalt részlet kényelmesen fizethető. A bank saját scoringrendszere ezen felül értékelheti a jövedelem típusát, stabilitását, a fennálló hiteleket, az ügyfél múltját és a KHR-ben szereplő adatokat is. A hitelképesség ezért nem azonos a hitelviselési képességgel. A háztartás számára biztonságos törlesztő rendszerint alacsonyabb annál, amit elméletileg még engedélyezhet a bírálat.
Tipp: váratlan kiadásnál az igényelt hitelösszeg kiindulópontja maga a konkrét költség legyen, nem pedig a bank által elérhető maximális keret. Ha például egy javítás vagy sürgős beszerzés pontos összege ismert, a „biztonság kedvéért” felvett jelentős többlet szükségtelen kamatköltséget termelhet. Érdemes külön összevetni azt is, hogy a kiadás egy része megtakarításból finanszírozható-e úgy, hogy közben maradjon megfelelő vésztartalék. A teljes likviditási tartalék felélése ugyanakkor ugyanúgy strukturális kockázatot jelenthet, mint a túlzott eladósodás. A cél nem a legkisebb hitel mindenáron, hanem a szükséges finanszírozás és a megfelelő készpénzpuffer közötti egyensúly.
Tipp! Megújuló Hitel - promóció - Előzetes költségek nélkül! Minősített Fogyasztóbarát Személyi Hitel - promóció -
 Hívjanak fel!
 Érdekel
A kisebb havi részlet könnyen drágább hitelt jelenthet
A futamidő megválasztása a személyi kölcsön egyik legfontosabb költségdöntése. Azonos hitelösszeg és kamatszint mellett a hosszabb futamidő rendszerint alacsonyabb havi törlesztőrészletet eredményez, miközben több hónapon vagy éven keresztül kell kamatot fizetni. Emiatt a kisebb havi részlet papíron kedvezőbbé teszi a háztartási cash-flow-t, de a teljes visszafizetendő összeg magasabb lehet. A döntésnél ezért a havi törlesztő mellett mindig ugyanakkora súllyal kell vizsgálni a teljes hitelköltséget és a THM-et. A túl hosszú futamidő különösen egy gyorsan elfogyasztott vagy rövid élettartamú kiadás finanszírozásánál teremthet finanszírozási anomáliát.
A Cofidis ajánlatának értékelésénél a reprezentatív havi részlet önmagában nem elégséges összehasonlítási alap. A THM a hitelhez kapcsolódó költségek jelentős részét egységes mutatóban fejezi ki, de az igénylőnek azt is látnia kell, mennyi lesz a teljes visszafizetés és milyen egyéb szerződéses költségek merülhetnek fel. Külön vizsgálandó, hogy tartozik-e a konstrukcióhoz olyan opcionális szolgáltatás vagy biztosítás, amely növeli a havi kiadást. A gyors folyamat pszichológiailag arra ösztönözhet, hogy az ügyfél a jóváhagyás sebességét értékelje a finanszírozás ára helyett. A gazdaságilag helyes összehasonlítás viszont mindig azonos hitelösszegre és azonos vagy közel azonos futamidőre történik.
Fontos: az előtörlesztés lehetősége csökkentheti a hosszú futamidő kockázatát, de csak akkor, ha annak díjait és feltételeit az igénylő már a szerződéskötés előtt ismeri. Ha a háztartás később bónuszt, adó-visszatérítést vagy más nagyobb összeget kap, a fennálló tőketartozás részleges csökkentése jelentős jövőbeni kamatfizetést takaríthat meg. Az előtörlesztési díj ugyanakkor mérsékli ezt a megtakarítást, ezért a döntést a díj és az elkerülhető kamatköltség együttes vizsgálatával érdemes meghozni. Rövidebb hátralévő futamidőnél az előny kisebb lehet, míg a hitel korábbi szakaszában rendszerint nagyobb kamatteher kerülhető el. A szerződés rugalmassága ezért önálló értékelési szempont, nem csupán adminisztratív részlet.
A hitel valódi kockázatát a következő hónapok költségvetése mutatja meg
A váratlan kiadás után a háztartásnak nemcsak a frissen felvett hitelt, hanem valamennyi meglévő tartozását tovább kell fizetnie. Ide tartozhat lakáshitel, autófinanszírozás, hitelkártya, folyószámlahitel vagy más személyi kölcsön, amelyek együttes havi terhe meghatározza a szabadon maradó nettó jövedelmet. A hitelkártya- és folyószámlahitel-keretek akkor is csökkenthetik a bank által számított hitelfelvételi kapacitást, ha az ügyfél nem használja ki őket teljesen. A JTM tehát csak az egyik rétege az elemzésnek; a háztartási költségvetésnek ennél jóval részletesebb stressztesztet kell elviselnie. Egyetlen új törlesztőrészlet is túl magas lehet, ha a havi bevétel jelentős része már korábban rögzített kötelezettségekre megy el.
A KHR-státusz szintén bírálati sarokkő lehet. Egy fennálló, rendezetlen hitelmulasztás lényegesen más helyzetet jelent, mint egy korábban rendezett negatív esemény, és az egyes bankok belső kockázati szabályai sem feltétlenül azonosak. A negatív hitelmúlt ezért nem kezelhető egyszerű igen-nem kérdésként, ugyanakkor a finanszírozási mozgásteret erősen szűkítheti. Ha a hiteligény célja korábbi tartozások rendszeres törlesztésének biztosítása lenne, az már arra utalhat, hogy a háztartási nettó cash-flow szerkezetileg negatív. Ilyen helyzetben újabb fedezetlen hitel helyett először a meglévő kötelezettségek átstrukturálhatóságát és a kiadások csökkentését indokolt vizsgálni.
A likviditási puffer szerepe a folyósítás után válik igazán láthatóvá. Ha az igénylő minden szabad pénzét a váratlan kiadásra fordítja, majd a hiteltörlesztés mellett újabb rendkívüli esemény történik, könnyen hitelkártyához vagy folyószámlahitelhez kell nyúlnia. Ez adósságrétegződést eredményezhet: egy egyszeri kiadásból több különböző finanszírozási kötelezettség keletkezik. Az ideális konstrukció ezért nem a matematikailag maximális hitelösszeggel vagy a minimális havi részlettel azonos. A megfelelő hitel olyan havi terhet jelent, amely mellett a háztartás továbbra is képes rendszeresen megtakarítani és egy újabb kisebb váratlan kiadást új hitel nélkül kezelni.
A gyakorlati döntési menetrend első lépéseként az igénylőnek pontosan meg kell határoznia a finanszírozandó kiadás összegét, majd ettől külön kell választania a meglévő megtakarítást és az érintetlenül hagyandó likviditási puffert. Ezután több hitelösszeg–futamidő kombinációt célszerű összevetni úgy, hogy minden változatnál szerepeljen a havi törlesztő, a THM és a teljes visszafizetés. A kiválasztott részletet legalább néhány hónapos stresszforgatókönyvben is érdemes tesztelni, például alacsonyabb jövedelemmel vagy magasabb háztartási kiadással. A meglévő hitelek, hitelkeretek és rendszeres kötelezettségek teljes havi terhét hozzá kell adni az új törlesztéshez. Ha a konstrukció csak a jelenlegi optimális jövedelem mellett tartható fenn, a vállalt hitelösszeg vagy futamidő módosítása indokolt. Az igénylést csak olyan paraméterekkel célszerű elindítani, amelyek mellett a törlesztés után is marad rendszeres megtakarítási képesség.
A második lépésben az igénylőnek a Cofidis konkrét ajánlatát más, azonos összegű és hasonló futamidejű személyi kölcsönökkel kell összevetnie. A döntésnél nem a folyósítás sebességének, hanem a teljes visszafizetendő összegnek, az előtörlesztési feltételeknek és a havi költségvetésre gyakorolt hatásnak kell elsőbbséget kapnia. Ha a kiadás néhány hónapon belül saját forrásból is rendezhető lenne, érdemes azt is kiszámítani, hogy a hitel teljes költsége mennyit ér a gyors hozzáférésért cserébe. Ha a kölcsön felvétele mellett szól a döntés, a későbbi pluszjövedelmek egy részét előtörlesztésre vagy a vésztartalék újjáépítésére lehet irányítani. Újabb fogyasztási hitel felvétele előtt a fennálló tartozást és a teljes havi adósságszolgálatot ismét újra kell számolni. A Cofidis kölcsönt akkor érdemes váratlan kiadásra használni, ha az egyszeri problémát úgy oldja meg, hogy közben nem teszi tartósan negatívvá a háztartás havi nettó cash-flow-ját.
Podcast-csatornáink és közösségi felületeink egy helyen.Kövess & hallgass – maradj képben a pénzügyekkel
Hallgasd itt
Tipp: iratkozz fel, hogy ne maradj le az új epizódokról.
Kövess minket
Rövid, hasznos tippek és friss pénzügyi hírek.
Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzőknek a véleményét jeleníti meg. A szerzők ezen véleményüket az előzetes szakmai tájékozódásuk és az akkor elérhető legrészletesebb információk alapján fogalmazták meg és jelenítik meg a közzétett írásban, ennek ellenére a szöveg tartalmazhat az olvasás napján már elavult és/vagy már nem a valóságnak mindenben megfelelő adatokat. Ennek megfelelően a Banknavigátor Kft. és a Financial Consulting Zrt. a tévedés jogát teljes mértékben fenntartják, a fenti megfogalmazás semmilyen módon és formában nem tekinthető a tények egyértelmű megjelenítésének. Kérjük a döntése meghozatala előtt feltétlenül tájékozódjon és kérjen szakmai segítséget.